Emre Kaya, kripto para piyasaları, Bitcoin analizleri, blockchain teknolojileri ve dijital finans alanında içerikler üretmektedir.
Kullanıcıya ait herhangi bir sosyal medya veya iletişim bilgisi bulunmamaktadır.
331 Yazı
 BTC$60,850.00
 ETH$1,717.04
 USDT$1.00
 BNB$556.51
 USDC$1.00
 XRP$0.92
 SOL$70.26
 TRX$0.31
 FIGR_HELOC$1.06
 HYPE$62.79
 ZEC$794.15
 XMR$487.98
 DOGE$0.06
 LEO$9.17
 WBT$58.43
 LINK$8.81
 USDS$1.00
 ADA$0.14
 USDE$1.00
 XLM$0.13
Kripto vergi hesabı yapılırken komisyonun hangi işlemle ilgili olduğu belirlenmelidir: Alım sırasında ödenen ücret alış maliyetini artırabilir, satış sırasında kesilen ücret satıştan elde edilen tutarı azaltabilir; transfer ücretleri ise her zaman doğrudan alış veya satış komisyonu sayılmaz.
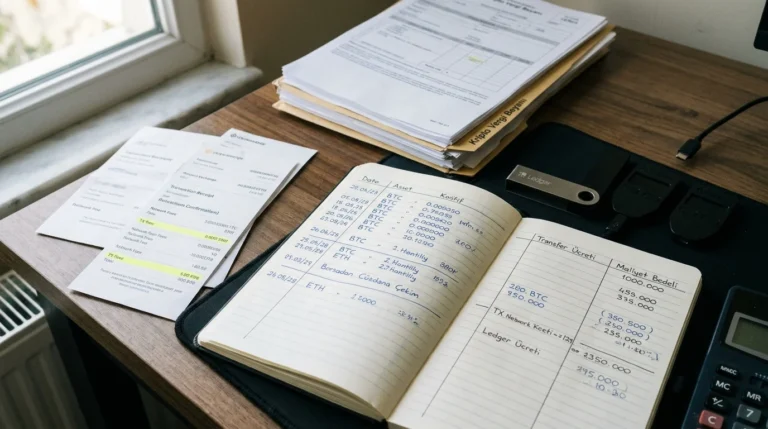
Aynı gün içinde yapılan bir kripto işlemi, kayıtlarda tek satır gibi görünse de vergisel değerlendirme için birkaç parçaya ayrılabilir. Önce varlığın satın alınması, sonra cüzdana aktarılması ve ileride satılması ayrı olaylar olarak incelenmelidir. Her ücretin hangi aşamada doğduğunu belirlemek, kripto vergi hesabı içindeki maliyetin yanlış büyütülmesini veya eksik yazılmasını önler.
| Ücret türü | İşlemle ilişkisi | Kayıt yaklaşımı |
|---|---|---|
| Alım komisyonu | Kripto varlığı edinirken ödenir | Alış maliyetine eklenmesi değerlendirilebilir |
| Satış komisyonu | Varlık elden çıkarılırken kesilir | Satıştan elde edilen tutarı azaltan gider olarak izlenebilir |
| Ağ veya transfer ücreti | Varlığın bir adresten diğerine taşınmasıyla doğar | İşlem amacı ve kayıt niteliğine göre ayrı incelenmelidir |
Tablodaki yaklaşım, işlemin ekonomik niteliğini açıklamak içindir. Türkiye’de kripto varlıkların vergilendirilmesine ilişkin uygulama ve beyan yükümlülüğü işlem türüne, kişinin faaliyet biçimine ve yürürlükteki kurallara göre değişebilir. Bu nedenle yalnızca borsanın ekranda gösterdiği “komisyon” ibaresine bakmak yerine işlem dekontu, varlık miktarı ve kesinti tutarı birlikte saklanmalıdır.
Bir yatırımcı 1.000 TL karşılığında kripto varlık almak için 10 TL komisyon ödüyorsa, varlığı edinmek için yaptığı toplam ödeme 1.010 TL’ye ulaşır. Komisyon doğrudan alım emrine bağlıysa, kripto vergi hesabı içinde alış maliyetine eklenmesi değerlendirilebilir. Böylece daha sonra yapılacak satışta kazanç, yalnızca ekranda görünen 1.000 TL’lik alış tutarı üzerinden değil, ilgili edinim gideri de dikkate alınarak hesaplanır.
Burada kritik nokta, ücretin gerçekten alım işlemiyle bağlantılı olmasıdır. Borsanın aylık üyelik bedeli, veri hizmeti ücreti veya hesaptan bağımsız başka bir ödeme, belirli bir kripto varlığın edinim maliyetine otomatik olarak eklenmemelidir. Bu tür ödemeler ayrı masraf olarak kaydedilmeli ve ilgili dönemdeki işlemle ilişkisi ayrıca açıklanmalıdır.
Satış sırasında kesilen komisyon, yatırımcının eline geçen net tutarı düşürür. Örneğin bir varlık 1.500 TL brüt bedelle satılmış, ancak 15 TL satış komisyonu kesilmişse net tahsilat 1.485 TL olabilir. Kripto vergi hesabı yapılırken satış bedelinin brüt mü net mi ele alındığı açıkça belirtilmelidir; aynı komisyonun hem satış tutarından düşülmesi hem de ayrıca gider yazılması çifte dikkate alma riskini doğurur.
Satış komisyonunun kaydı için işlem ekranındaki brüt satış tutarı, kesilen ücret ve hesabınıza geçen net miktar aynı dosyada tutulabilir. Böylece banka hareketi veya borsa bakiyesi ile işlem raporu arasında fark oluştuğunda farkın komisyon kaynaklı olduğu gösterilebilir.
Kripto varlığın bir borsadan kişisel cüzdana gönderilmesi sırasında ödenen ağ ücreti, çoğu zaman alım veya satış emrinin komisyonu değildir. Varlık daha önce alınmış olabilir ve transfer, saklama amacıyla daha sonra yapılabilir. Bu nedenle transfer ücretini otomatik biçimde alış maliyetine eklemek veya satış gideri saymak yerine, işlemin amacı ve ücretin nasıl tahsil edildiği incelenmelidir.
Bazı platformlar ağ ücretini kripto varlık olarak keser. Örneğin 0,01 birimlik transfer bedeli, gönderilen miktarın hesabınıza ulaşan kısmını azaltabilir. Bu durumda işlem raporunda emredilen miktar, kesilen ücret ve alıcı adrese ulaşan miktar ayrı ayrı kontrol edilmelidir. Bu ayrım, kripto vergi hesabı sırasında miktar uyuşmazlıklarının nedenini bulmayı kolaylaştırır.
Bir yatırımcının 10.000 TL karşılığında kripto varlık aldığını ve borsanın 100 TL alım komisyonu kestiğini düşünelim. İlk kayıt, varlığın edinim bedeli ile komisyonun ayrı satırlarda gösterilmesi olabilir. Aynı varlık daha sonra 14.000 TL brüt tutarla satılır ve 140 TL satış komisyonu kesilirse, satışın brüt tutarı, satış komisyonu ve net tahsilat ayrıca yazılmalıdır.
Bu kayıt düzeni, kripto vergi hesabı sonucunun hangi verilere dayandığını açıklamayı sağlar. Birden fazla alım ve kısmi satış varsa hangi alışların satılan miktarla eşleştirildiği de yazılı olmalıdır. Zararların ve farklı işlemlerin birlikte değerlendirilmesi gereken durumlarda kripto vergisinde zarar mahsubu konusundaki ayrım ayrıca incelenebilir.
En yaygın hata, borsanın kestiği her ücreti doğrudan maliyete eklemektir. Bu yaklaşım alış komisyonu, satış komisyonu ve transfer ücretini birbirine karıştırabilir. İkinci hata, satış komisyonunu hem net satış tutarından düşmek hem de ayrıca gider olarak tekrar kullanmaktır. Üçüncü hata ise yalnızca banka hesabına geçen TL tutarını saklayıp kripto miktarı, işlem fiyatı ve kesinti türünü kaydetmemektir.
Kripto vergi hesabı için tek bir toplam rakam yerine işlem bazlı kayıt tutulması daha güvenlidir. Mevzuatın yoruma açık olduğu veya kişinin düzenli ticari faaliyet yürüttüğü durumlarda mali müşavirden görüş alınmalıdır. Bu içerik yatırım ya da hukuki vergi danışmanlığı değildir; kayıt mantığını açıklayan genel bir rehberdir.